به گزارش خبرنگار اقتصادی شبکه اطلاع رسانی راه دانا؛ در بازار جهانی نفت، دو نوع قیمت وجود دارد که معمولاً با هم اشتباه گرفته میشوند: قیمت قراردادهای آتی و قیمت نفت فیزیکی. اولی همان رقمی است که در خبرگزاریها و تیکرهای بازار به عنوان «قیمت نفت» اعلام میشود؛ قراردادی برای تحویل نفت در ماههای آینده. دومی اما قیمت واقعی محمولهای است که همین حالا در یک بندر بارگیری میشود و به سمت پالایشگاه حرکت میکند.
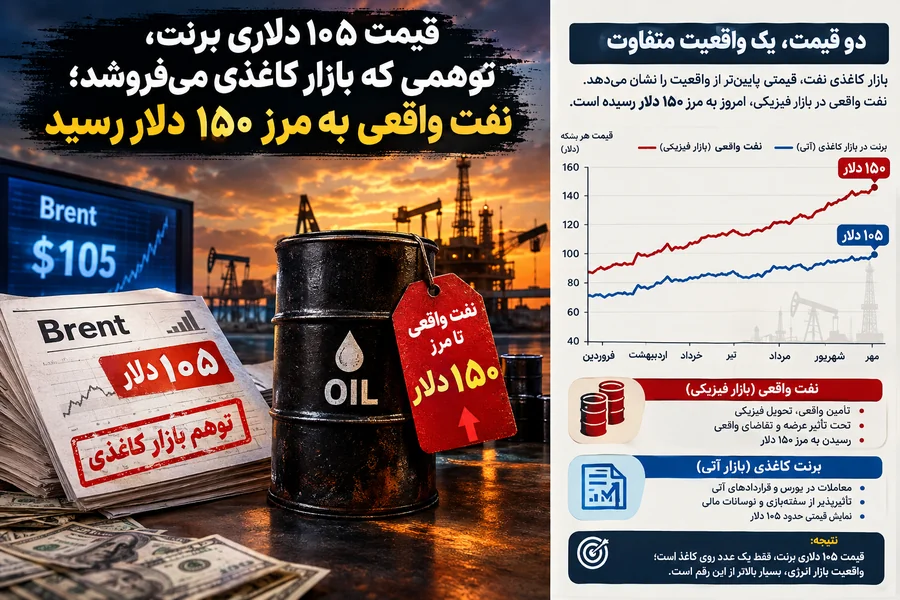
بر اساس دادههای منتشرشده، قیمت قرارداد آتی نفت برنت در معاملات امروز ۱۲ اکتبر ۲۰۲۶ به ۱۰۵ دلار و ۴۸ سنت رسیده است . اما همین گزارشها در ادامه اعتراف میکنند که قیمت نفت فیزیکی تحویلی در آسیا بسیار بالاتر از این رقم است.
مایک ویرت، مدیرعامل غول نفتی شورون، در اظهاراتی صریح اعلام کرد: «قیمت نفت خام فیزیکی تحویلی در آسیا اکنون به ۱۵۰ دلار در هر بشکه نزدیکتر است تا ۱۰۰ دلار.» این اعتراف یک مدیر نفتی آمریکایی، پرده از واقعیتی برمیدارد که رسانههای جریان اصلی به راحتی از کنار آن عبور میکنند.
شکاف بیسابقه ۵۰ دلاری
آمارها نشان میدهد فاصله میان قیمت نفت فیزیکی و قراردادهای آتی به سطحی رسیده که در بیش از سه دهه گذشته بیسابقه بوده است. بر اساس گزارش مؤسسه گلدمن ساکس، قیمت Dated Brent (نفت فیزیکی دریای شمال که برای تحویل در تاریخ مشخص بارگیری میشود) اخیراً به حدود ۱۲۰ دلار در هر بشکه رسیده است .
اما گزارشهای دقیقتر از اعداد تکاندهندهتری خبر میدهند. خبرگزاری تسنیم در گزارشی اختصاصی اعلام کرد که شکاف قیمت نفت فیزیکی و کاغذی به حدود ۳۱ دلار رسیده است؛ به این معنا که در شرایطی که قرارداد آتی نفت در محدوده ۱۰۰ دلار معامله میشود، پالایشگاهی که برای فعالیت جاری خود به یک بشکه نفت واقعی نیاز دارد، باید حدود ۱۳۱ دلار برای آن پرداخت کند .
روزنامه نیکی ژاپن نیز گزارش داده که قیمت نفت فیزیکی برنت در تاریخ ۵ اکتبر به ۱۵۴ دلار در هر بشکه رسیده که بالاترین رقم از سال ۱۹۹۱ تاکنون محسوب میشود. در همان تاریخ، قیمت قرارداد آتی برنت حدود ۱۰۰ دلار بود؛ یعنی شکافی بالغ بر ۵۰ دلار .
چرا این شکاف به وجود آمده است؟
پاسخ این پرسش را باید در مکانیزم بازار جستجو کرد. قراردادهای آتی نفت، ابزارهایی مالی هستند که بر اساس انتظارات نسبت به آینده قیمتگذاری میشوند. اگر معاملهگران فکر کنند که جنگ پایان مییابد، تنشها کاهش مییابد و مسیرهای کشتیرانی باز میشوند، قیمت قراردادهای آتی پایین میماند؛ حتی اگر همین امروز نفت در بازار فیزیکی کمیاب باشد.
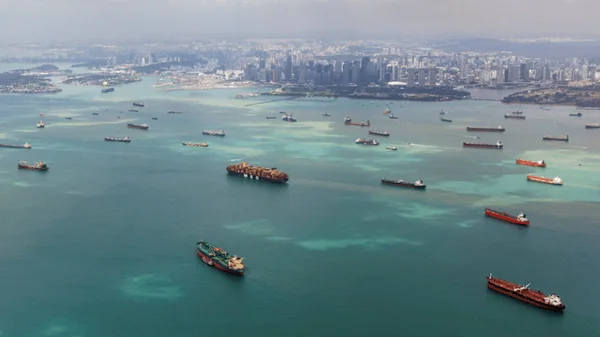
اما پالایشگاهها و پالایشگران نمیتوانند بر اساس «انتظار» کار کنند. آنها به بشکه واقعی نفت نیاز دارند تا چراغ کارخانهشان روشن بماند. وقتی محمولههای نفت به دلیل تهدیدهای امنیتی در تنگه هرمز با تأخیر مواجه میشوند، وقتی نفتکشها مجبورند مسیرهای طولانیتر و پرهزینهتری را طی کنند و وقتی هزینه حمل به ۵ تا ۱۰ برابر قبل رسیده است، قیمت نفت فیزیکی ناگزیر اوج میگیرد .
مؤسسه Energy Aspects در تحلیلی عمیق توضیح میدهد که جریان نفت از تنگه هرمز کاهش یافته و آنچه باقی مانده، عمدتاً از طریق انتقال کشتی به کشتی انجام میشود؛ فرآیندی پرهزینه که خودش به افزایش قیمت نهایی سوخت دامن میزند. به گفته این مؤسسه، قیمت نفت برنت در بازار آتی اکنون تنها ۶۰ تا ۷۰ درصد هزینه واقعی تحویل نفت خام در آسیا است؛ در حالی که این نسبت در شرایط عادی حدود ۹۰ درصد بوده است .
نظر کارشناسان خارجی: تورم واقعی از راه رسیده
فرانسیسکو بلانچ، مدیر استراتژی کالا در بانک آمریکا (BofA)، هشدار میدهد که اگر اختلالات عرضه تا بهار آینده ادامه یابد، قیمت نفت برنت میتواند از ۱۵۰ دلار فراتر رود. او تأکید میکند که بازار فیزیکی نفت از طریق بکواردیشن شدید (بالاتر بودن قیمت نقدی نسبت به آتی) سیگنالهای قوی از کمبود شدید عرضه کوتاهمدت ارسال میکند .
جان کمپ، تحلیلگر ارشد بازارهای نفتی، اعلام کرده که قیمت نقدی نفت خام فورتیز (یکی از اجزای سبد نفتی برنت) به بیش از ۱۴۰ دلار در هر بشکه رسیده است؛ بالاترین رقم از زمان آغاز جنگ . او همچنین اشاره میکند که قیمت نقدی گریدهای اصلی نفت خام آفریقای غربی نیز از ۱۳۵ دلار عبور کرده است.
گلدمن ساکس در گزارش اخیر خود اذعان میکند که اگرچه صادرات نفت خلیج فارس به ۲۲ تا ۲۳ میلیون بشکه در روز بازگشته و به سطح میانگین ۲۰۲۵ نزدیک شده، اما قیمت نفت فیزیکی همچنان بالا باقی مانده است. این بانک سرمایهگذاری، شکاف موجود را ناشی از ریسک جنگ و کاهش ذخایر جهانی میداند که خریداران را به سمت تأمین فوری محمولهها سوق داده است .
نظر کارشناسان داخلی: بازار کاغذی، واقعیت را پنهان میکند
کارشناسان اقتصادی داخل کشور نیز بر این باورند که قیمت اعلامی برنت دیگر معیار معتبری برای سنجش واقعیت بازار نفت نیست. به گزارش اقتصاد ۲۴، قیمت نقدی نفت برنت برای تحویل فوری از ابتدای اکتبر تاکنون به طور میانگین بیش از ۱۲۳ دلار در هر بشکه بوده که رکورد قبلی ۱۱۶ دلار در ماه آوریل را شکسته است .
برخی کارشناسان در تحلیل خود تأکید میکند که بازار قراردادهای آتی عمدتاً بر مبنای انتظارات نسبت به آینده قیمتگذاری میشود و عواملی مانند احتمال توافق، کاهش تنشها و بازگشت شرایط عادی میتواند قیمتهای این بازار را تحت تأثیر قرار دهد. اما بازار فیزیکی با نیاز واقعی پالایشگاهها و میزان نفت قابل دسترس مواجه است. پالایشگاهی که برای ادامه فعالیت خود به نفت خام نیاز دارد، نمیتواند صرفاً بر اساس انتظار برای کاهش بحران در آینده خرید کند .
پیامدهای پنهان برای اقتصاد جهانی
شکاف میان قیمت نفت فیزیکی و قراردادهای آتی، پیامدهای عمیقی برای اقتصاد جهانی دارد. مؤسسه Energy Aspects هشدار میدهد که قیمت فرآوردههای نفتی مانند دیزل و بنزین در حال حاضر دو برابر قیمت نفت خام است؛ وضعیتی که در تاریخ بیسابقه بوده است . این یعنی تورم واقعی انرژی، هنوز خود را در قیمت نفت خام نشان نداده، اما در قیمت سوخت مصرفکننده به شدت خودنمایی میکند.
به گفته این مؤسسه، از ماه می تاکنون، بازده اوراق خزانه ۱۰ ساله آمریکا برای اولین بار با قیمت دیزل همبستگی بیشتری پیدا کرده تا با قیمت نفت خام. این یعنی بازارهای مالی به تدریج متوجه شدهاند که آنچه تورم را هدایت میکند، نه قیمت نفت کاغذی، بلکه قیمت واقعی سوختی است که مصرفکننده نهایی خریداری میکند .
کدام قیمت واقعی است؟
به گزارش راه دانا؛ اگر معیار سنجش، قیمت نفت فیزیکی باشد، باید گفت نفت در حال حاضر در محدوده ۱۴۰ تا ۱۵۰ دلار معامله میشود؛ رقمی که با تورم بالای جهانی، فشار بر بودجه خانوارها و افزایش هزینه حملونقل کاملاً همخوانی دارد. اگر معیار، قراردادهای آتی باشد، قیمت ۱۰۵ دلار فعلی نشان میدهد بازار انتظار دارد که بحران در آینده نزدیک فروکش کند و عرضه به وضعیت عادی بازگردد.
واقعیت اما در بازار فیزیکی جریان دارد؛ جایی که پالایشگاهها باید نفت را با قیمت روز بخرند و سوخت را به مصرفکننده برسانند. شکاف ۵۰ دلاری کنونی، نشانهای از ناهماهنگی عمیق میان انتظارات مالی و واقعیت عرضه است. کارشناسان هشدار میدهند که در نهایت یکی از این دو قیمت باید به دیگری نزدیک شود: یا بازار فیزیکی آرام میگیرد و قیمت واقعی نفت کاهش مییابد، یا قیمتهای آتی ناگزیر به سمت قیمت فیزیکی صعود خواهند کرد و آنگاه تورم انرژی به شکلی بیرحمانه خود را به اقتصاد جهانی تحمیل میکند.

ارسال دیدگاه